A procura por alternativas ao crédito tradicional para financiar projetos pessoais, como cirurgias plásticas, tratamentos de fertilização in vitro, casamentos e festas de debutantes, impulsionou a expansão geográfica do consórcio de serviços.
Um levantamento do Consórcio Embracon, uma das maiores administradoras independentes do setor no País, indica que a modalidade, antes restrita ao Sul do Brasil, ganha rápido espaço em outras regiões.
O Sul, que historicamente respondia por cerca de 80% dos consorciados da administradora na categoria, hoje concentra 67% dos contratos.
O Sudeste ocupa a segunda posição, com 15%, ficando à frente do Norte (8%), Centro-Oeste (6%) e Nordeste (4%). A redistribuição reflete a entrada estratégica do produto em novas praças, indicando uma mudança no comportamento financeiro desses consumidores.
Como reflexo dessa mudança regional, no primeiro semestre deste ano, o Consórcio Embracon registrou alta de 79% nas vendas da categoria. O desempenho da administradora acompanha o ritmo de expansão do setor. Segundo a Associação Brasileira de Administradoras de Consórcios (Abac), o segmento de serviços cresceu 13% no mesmo período, em comparação com 2025.
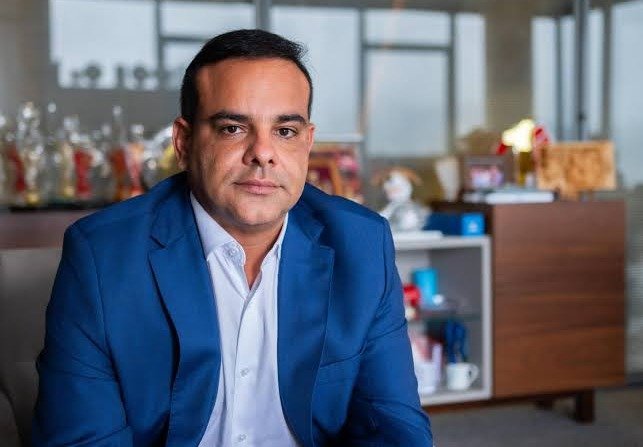
Para o vice-presidente comercial do Consórcio Embracon, Thiago Guerra (foto), a quebra de barreiras geográficas reforça o papel do autofinanciamento como instrumento de disciplina financeira.
“A descentralização mostra que a busca por previsibilidade no orçamento deixou de ser uma característica exclusiva do mercado sulista e passou a refletir o amadurecimento do brasileiro em escala nacional. Em cenários de taxas de juros elevadas, o consórcio de serviços funciona como uma compra planejada. Ao fixar o valor da parcela antes de usar a carta de crédito, o cliente protege o orçamento contra o endividamento. Na prática, ele garante o acesso ao serviço sem que os custos superem o planejamento inicial”, diz o executivo.
Com a pulverização do produto pelo País, o consórcio de serviços consolida-se como uma ferramenta versátil para diferentes faixas de renda e tamanhos de projetos. A perspectiva da empresa é ampliar o diálogo com esse novo perfil de consumidor, posicionando a carta de crédito como o caminho mais seguro, viável e sem juros.